Billigere forsikring: Tjek din pris to gange om året
Annonce — artiklen kan indeholde affiliate-links. Vi kan modtage kommission, uden at det koster ekstra for dig.
Udgivet 6. nov. 2026 · Opdateret 7. nov. 2026
Forsikringer er en af de udgifter, der stiger stille og roligt i baggrunden hvert år – og de fleste af os opdager det alt for sent. Her viser vi, hvordan du holder styr på dine forsikringspriser uden at bruge en hel eftermiddag på det, og hvordan du nemt får op til 3 gratis og uforpligtende tilbud.
Derfor betaler loyale kunder ofte mere for deres forsikring
Der findes mange forsikringsselskaber i Danmark, der tilbyder private forsikringer til bil, hus, indbo og meget mere, fx Tryg, Alm. Brand, Topdanmark, If, Alka, GF, LB, Codan og Gjensidige. Selvom de konkurrerer på pris og dækning, har de én ting til fælles: Den pris, du betaler som ny kunde, er sjældent den samme, som du betaler fem eller ti år senere.
Det viste Konkurrencerådet i en analyse af markedet for skadesforsikringer, som blev offentliggjort i april 2025. Kunder, der har været i samme selskab i ti år eller mere, betaler i gennemsnit mere om året end nye kunder: 425 kroner for en bilforsikring, 443 kroner for en husforsikring og 240 kroner for en indboforsikring.
En af forklaringerne er indeksregulering. Det er en fast praksis i branchen, at selskaberne hvert år hæver prisen på eksisterende kunders forsikringer i takt med lønudviklingen. Det står i forsikringsbetingelserne, så det skal ikke varsles særskilt, og derfor opdager mange det ikke. Nye kunder bliver til gengæld ofte lokket til med skarpere priser.
Med andre ord er det de loyale kunder, der betaler for de gode velkomsttilbud. Det gælder uanset hvilket selskab man er kunde hos, og derfor kan det betale sig at tjekke sin pris med jævne mellemrum.
 Annonce
FindForsikringstilbud
Bedste forsikringssammenligning i test
En gratis formidlingstjeneste, hvor du med én formular kan modtage op til tre forsikringstilbud fra forskellige selskaber. Tjenesten dækker en bred vifte af forsikringstyper, herunder bil, hus, indbo, rejse og sundhed.
- Du sparer tid ved at undgå at kontakte hvert selskab separat.
- Du får et konkret sammenligningsgrundlag til prisforhandling.
- Dine persondata håndteres krypteret og slettes efter seks måneder.
- Du kan indhente tilbud på mange forsikringstyper på én gang.
- Du kan højst modtage tre tilbud, så markedet afdækkes ikke fuldt ud.
Halvårlig rutine: Sådan holder du forsikringspriserne nede
Vi har gjort det til en fast vane at indhente nye forsikringstilbud hvert halve år. Det lyder måske som en ekstra byrde, men det tager reelt ikke mere end et par minutter, og det har gang på gang vist sig at betale sig.
Ideen er enkel: Sæt en påmindelse i kalenderen — to gange om året. Det kan være i forbindelse med noget, du alligevel gør på et fast tidspunkt, som skift til vinterdæk eller en anden sæsonrytme. Når påmindelsen bipper, indhenter du nye tilbud og sammenligner dem med, hvad du betaler nu.
Når tilbuddene er hjemme, kigger vi ikke kun på prisen. En billig forsikring er ikke meget værd, hvis den ikke dækker det, man har brug for. Vi tjekker altid selvrisikoen, altså det beløb man selv betaler ved en skade, hvad der konkret er dækket — cykel, elektronik, pludselig skade, glas — og om dækningssummerne stadig svarer til det, man faktisk ejer. Hvis man har købt nye møbler, en dyr elcykel eller er flyttet sammen med nogen, kan det godt have ændret sig siden sidst.
Nogle gange ender vi med at skifte selskab. Andre gange bruger vi bare de indkomne tilbud til at ringe til vores eget selskab og spørge, om de kan matche prisen. Begge dele er en gevinst — enten sparer man penge direkte, eller man får en bekræftelse på, at man allerede har en rimelig aftale.
Mange selskaber er faktisk villige til at forhandle, men de gør det sjældent af sig selv. Det kræver, at man som kunde er aktiv og har noget konkret at sammenligne med. Cheføkonomen i Forbrugerrådet Tænk, Morten Bruun Pedersen, anbefaler, at man som forsikringskunde afsøger markedet jævnligt og overvejer at skifte hvert tredje til femte år — ikke nødvendigvis fordi det nuværende selskab er dårligt, men fordi det holder selskaberne på tæerne.
Hvilke forsikringstyper er værd at gennemgå
Når man taler om privat forsikring, er det let at fokusere på bilforsikringen, fordi det er en af de større faste udgifter. Og ja, det kan virkelig betale sig at beregne forsikring til bilen — hvad enten man søger billig bilforsikring, billigste bilforsikring eller blot vil vide, hvad en bilforsikring koster. Men der er også andre poster, det er værd at holde øje med.
Indboforsikringen er et oplagt sted at starte. Den dækker oftest det meste af det, man ejer i hjemmet, og den bliver tit overset, fordi beløbet er relativt lille hver måned. Men over et år og hen over mange år løber det op — og dækningen varierer meget fra selskab til selskab.
Husforsikringen er en anden vigtig post, ikke mindst i en tid, hvor stormflod forsikring og klimarelaterede skader er kommet mere i fokus. Her gælder det om at forstå, hvad der faktisk er inkluderet, og hvad der kræver tillæg.
Sundhedsforsikring og kritisk sygdom forsikring er poster, som mange ikke tænker over, før de rent faktisk har brug for dem. Det er også områder, hvor der kan være stor forskel på pris og dækning. Det samme gælder tandlæge forsikring, hundeforsikring og ulykkesforsikring — alle forsikringstyper, der er nemme at glemme, men som hurtigt kan blive dyre, hvis man rammes.
Elbil forsikring er desuden et område, der har fået mere opmærksomhed i takt med, at el-biler er blevet mere udbredte. Priserne varierer, og det kan godt betale sig at sammenligne på tværs af selskaber, da ikke alle har prissat elbil-segmentet ens endnu.
Hvem tilbyder hvad — overblik over det danske forsikringsmarked
Det danske forsikringsmarked er bredt og mangfoldigt. Udover de store kommercielle spillere som Tryg forsikring, Topdanmark forsikring og If forsikring er der også en lang række faglige, regionale og nicheprægede selskaber.
IDA forsikring henvender sig til ingeniører og andre akademikere. DJØF forsikring er målrettet jurister, økonomer og samfundsvidenskabelige kandidater. TJM forsikring betjener tjenestemænd og ansatte i det offentlige, og Tjenestemændenes forsikring er en naturlig parallel. Lærerstandens forsikring henvender sig til undervisere, og Det Faglige Hus forsikring betjener en bredere gruppe af lønmodtagere.
De regionale selskaber er også mange: Vestjylland forsikring, Thisted forsikring, Himmerland forsikring, Aros forsikring og Lokal forsikring betjener typisk bestemte geografiske områder eller lokale fællesskaber. Kaufstædernes forsikring — eller Købstædernes forsikring — er et andet eksempel på et selskab med rødder i en bestemt tradition.
Bauta forsikring, Forsia forsikring, ABC forsikring, Concordia forsikring, Protector forsikring, Spira forsikring, Runa forsikring, Next forsikring, Pensam forsikring og HF forsikring er blot nogle af de øvrige aktører, der opererer på det danske marked. Dertil kommer selskaber som Coop forsikring, FDM forsikring, Jysk forsikring og Nem forsikring, der typisk henvender sig til specifikke kundegrupper eller tilbyder forsikring som en del af et bredere medlemskab.
Oversigten illustrerer, at der er mange steder at kigge, hvis man vil sammenligne forsikring. Det er netop det, der gør det tidskrævende at gøre manuelt — og det er derfor, et samlet overblik giver mening.
Hvad koster det at være loyal — og hvad gør man ved det
Konkurrencerådets analyse fra 2025 er ganske klar: Loyale kunder betaler mere. Det skyldes ikke, at de nødvendigvis får dårligere dækning, men at selskaberne har en systematisk praksis med at hæve priserne for eksisterende kunder i takt med lønudviklingen — uden at kunderne aktivt godkender det. Det sker som en del af kontraktvilkårene og foregår typisk uden direkte varsel ud over det juridisk påkrævede.
Problemet er, at de fleste kunder ikke opdager det. Forsikring er en af de udgifter, man tegner én gang og derefter glemmer. Beløbet trækkes automatisk, og medmindre man aktivt sætter sig ned og gennemgår sine udgifter, opdager man ikke, at man for ti år siden betalte 300 kroner om måneden og nu betaler 490 — for nøjagtig samme dækning.
Det er ikke nødvendigvis udtryk for svindel eller dårlig vilje fra selskabernes side. Men det er en strukturel udfordring, og den eneste måde at modvirke den på som forbruger er at være aktiv. Det er præcis det samme råd, Forbrugerrådet Tænk giver: Vær aktiv, afsøg markedet og undlad at falde i søvn som kunde.
Én ting, man kan gøre med det samme, er at benytte sig af ankenævnet for forsikring, hvis man har en tvist med sit selskab og ikke kan komme igennem med en klage. Det er en gratis klagemulighed for private forsikringskunder i Danmark.
Sådan bruger du FindForsikringstilbud i praksis
Den mest tidskrævende del af at sammenligne forsikring er ikke selve sammenligningen — det er at komme i gang. At ringe rundt til fem forskellige selskaber, forklare sin situation igen og igen og vente på tilbagemelding fra hvert enkelt tager tid, og det er der sjældent mange, der prioriterer.
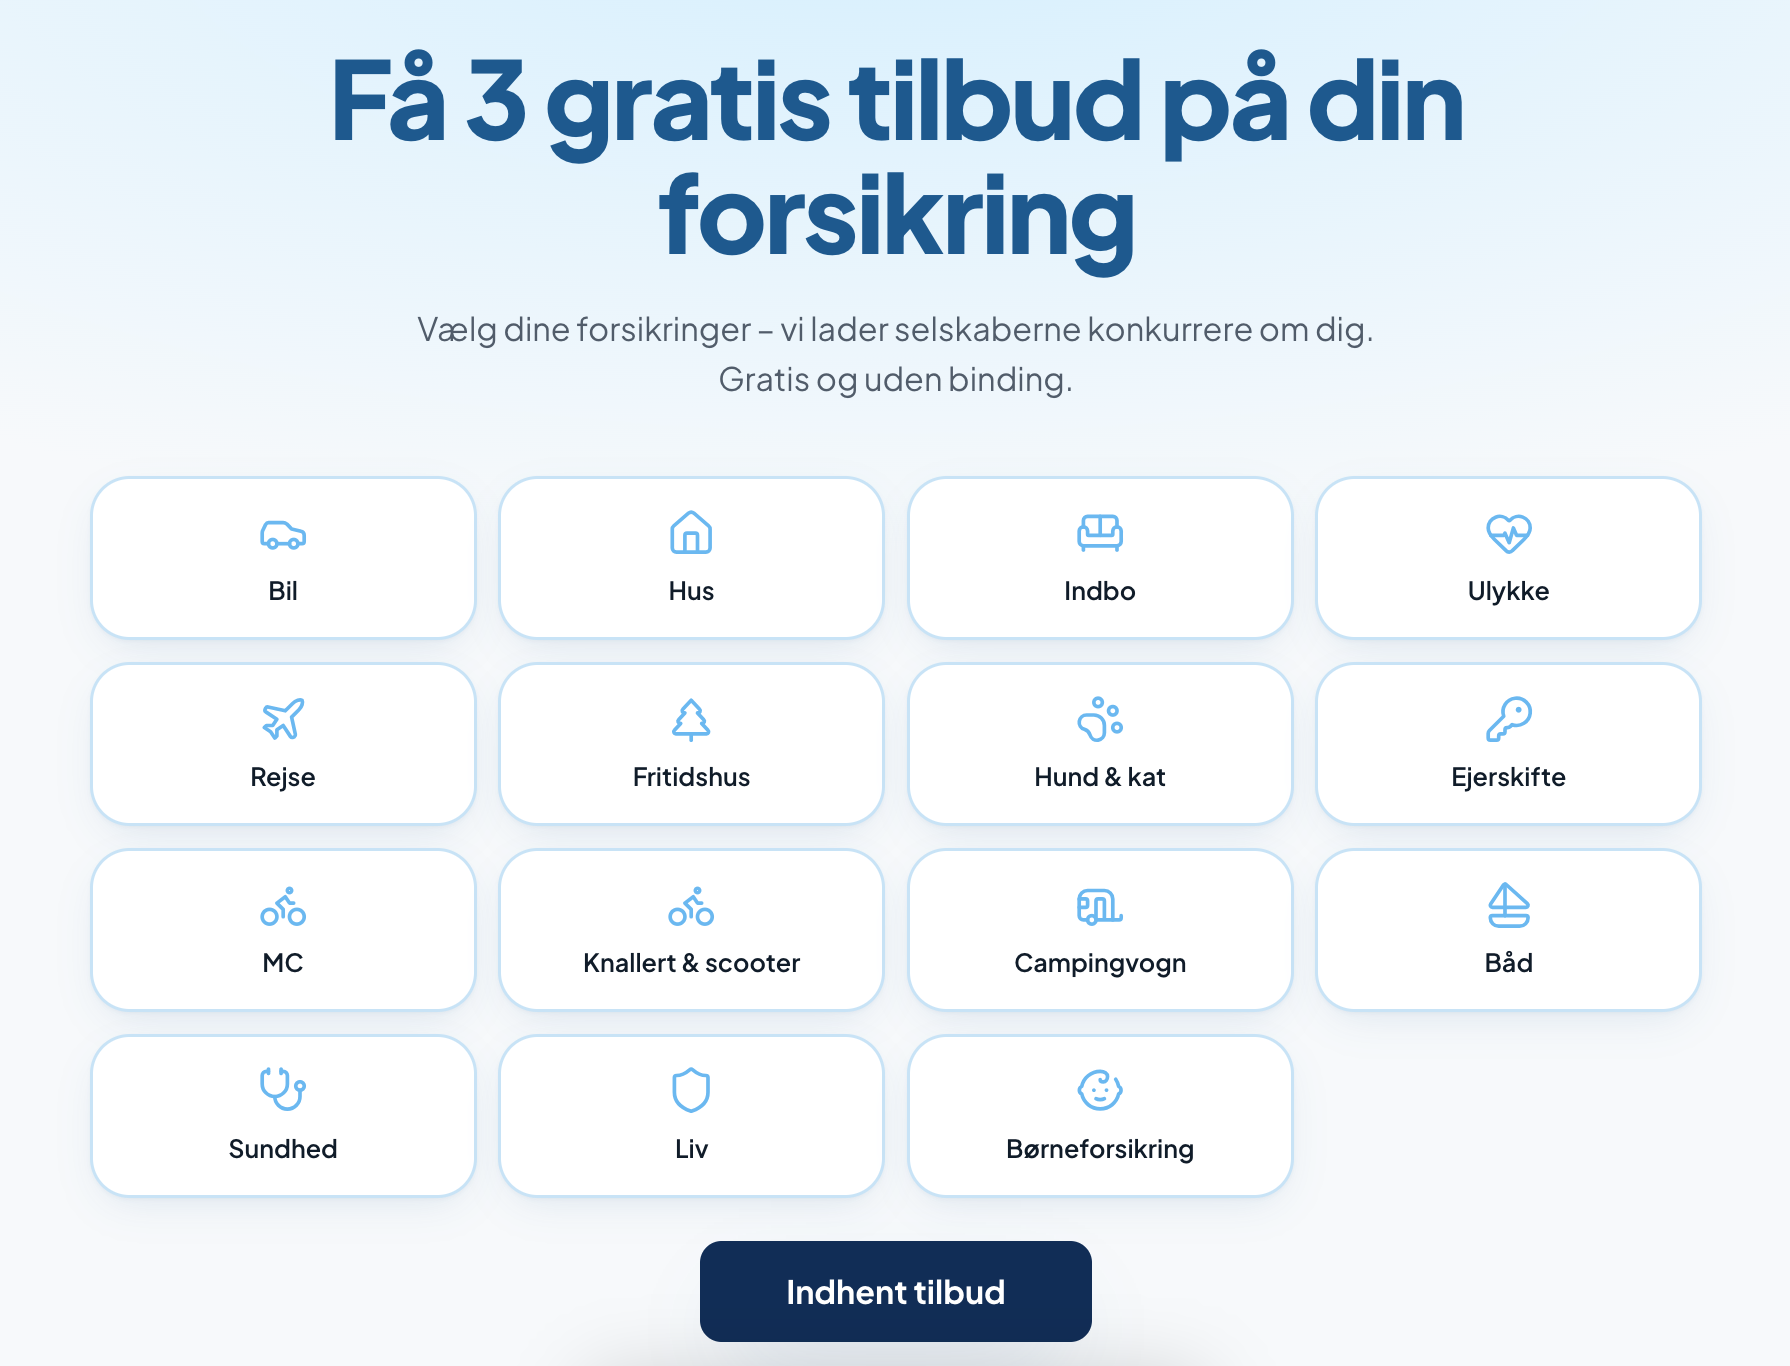
FindForsikringstilbud løser det ved at gøre det til ét trin i stedet for fem. Du udfylder én kort formular med oplysninger om det, du vil have forsikret — det kan være bil, hus, indbo, ulykke, rejse, fritidshus, hund, campingvogn, båd, MC, sundhed, liv eller børneforsikring — og så modtager du op til tre konkrete tilbud fra forskellige selskaber. Selskaberne kontakter dig, ikke omvendt.
Vi bruger tjenesten som udgangspunkt for enten at skifte eller at forhandle med vores nuværende selskab. Det er netop kombinationen, der gør det værdifuldt: Selv hvis man ikke vil skifte, har man nu noget konkret at tage med ind i en samtale med sin nuværende udbyder. Og i mange tilfælde er det nok til at få prisen justeret.
Data behandles krypteret og opbevares inden for EU. Oplysningerne slettes efter seks måneder, og der er ingen binding — man afgør selv, om man vil handle på de tilbud, man modtager.
Vælg forsikring med omtanke — ikke blot efter pris
Billig forsikring til studerende eller billigste forsikring generelt er ofte det første, man søger efter. Men prisen er kun ét parameter. En forsikring med lav månedlig pris og høj selvrisiko kan hurtigt ende med at koste mere, hvis uheldet er ude.
Det er værd at tænke over, hvad man faktisk har brug for at få dækket. Leasing af bil med forsikring inkluderet er for eksempel et område, hvor vilkårene kan variere meget fra aftale til aftale. Forsikring og pension hænger desuden ofte tæt sammen, og det er ikke unormalt, at man via sin arbejdsgiver allerede har en vis dækning, som man ikke er opmærksom på. Det kan betyde, at man betaler dobbelt for dele af sin dækning.
Forsikringstyper som farlig sport forsikring, forsikring til hestetrailer eller forsikring til campingvogn er nicheprægede og kan have vildtvoksende priser, fordi der er færre selskaber, der udbyder dem. Her kan det særligt betale sig at indhente flere tilbud, da prisforskellene kan være mærkbare.
Fælles forsikring for en husstand er et andet område, der er værd at kigge nærmere på. Mange par eller samboende betaler for separate forsikringer, selvom det i mange tilfælde er billigere at samle det hos ét selskab.
Pensam forsikring er et eksempel på en udbyder, der kombinerer forsikring og pension — et setup, der er relevant for mange lønmodtagere inden for bestemte brancher. Pension og forsikring ses i stigende grad som sammenhængende elementer i en samlet økonomisk plan, og det er fornuftigt at tænke dem i sammenhæng frem for hver for sig.
Uanset hvilken type forsikring det drejer sig om, er det samme råd gældende: Sammenlign jævnligt, forstå hvad du betaler for, og vær ikke bange for at forhandle.
FAQ - Ofte stillede spørgsmål og svar
Hvad er forskellen på et forsikringsselskab og en tjeneste som FindForsikringstilbud?
Et forsikringsselskab sælger sine egne forsikringer, og når du henvender dig, får du kun deres pris. Hos FindForsikringstilbud udfylder du én formular, og så sender vi din forespørgsel videre til op til 3 forsikringsselskaber. Så kan du sammenligne tilbuddene og vælge det, der passer bedst til dine behov og din økonomi, eller bare blive, hvor du er.
Betaler man noget for at indhente forsikringstilbud via FindForsikringstilbud?
Nej, tjenesten er gratis at bruge. Du udfylder en formular, og selskaberne kontakter dig med tilbud. Der er ingen binding, og du bestemmer selv, om du vil handle på nogen af tilbuddene.
Hvad sker der med mine personoplysninger, når jeg indhenter tilbud?
Ifølge oplysningerne fra FindForsikringstilbud opbevares dine data krypteret inden for EU og slettes efter seks måneder.
Kan jeg bruge forsikringstilbud til at forhandle med mit nuværende selskab?
Ja, og det er faktisk en effektiv metode. Mange selskaber er villige til at justere prisen, hvis du kan dokumentere, at et konkurrerende selskab tilbyder noget bedre. Du behøver ikke at skifte — tilbuddet alene er et forhandlingskort.
Hvad skal jeg kigge efter ud over prisen, når jeg sammenligner forsikringer?
Selvrisikoen er vigtig — den angiver, hvad du selv betaler ved en skade. Derudover bør du kigge på, hvad der er dækket (cykel, elektronik, pludselig skade m.m.), og om dækningssummerne svarer til det, du faktisk ejer. En lav pris med høj selvrisiko og begrænset dækning er ikke nødvendigvis en god handel.
Hvad gør jeg, hvis jeg er uenig med mit forsikringsselskab om en afgørelse?
Hvis du har en tvist med dit forsikringsselskab og ikke kan nå til enighed, kan du indbringe sagen for Ankenævnet for Forsikring. Det er en gratis klagemulighed for private forsikringskunder i Danmark.
Produkter i artiklen
- Til butik
FindForsikringstilbud
Bedste forsikringssammenligning i test
Flere artikler i samme kategori
- Bedste Julegave Til Ham: Vi Har Fundet De 5 bedste Julegaver Til Ham
- Bedste Kunstigt juletræ I Test: Vi Har Vurderet De 5 Bedste Kunstige Juletræer Til Jul
- Bedste Spisebordsstol I Test: Vi Har Vurderet De 5 Bedste Spisebordsstole Til Dit Køkken
- Bedste Loftlampe I Test: Vi Har Vurderet De 5 Bedste Loftlamper Til Dit Hjem